技术服务合同免税政策解析 技术服务与技术开发的区别与适用
一、引言
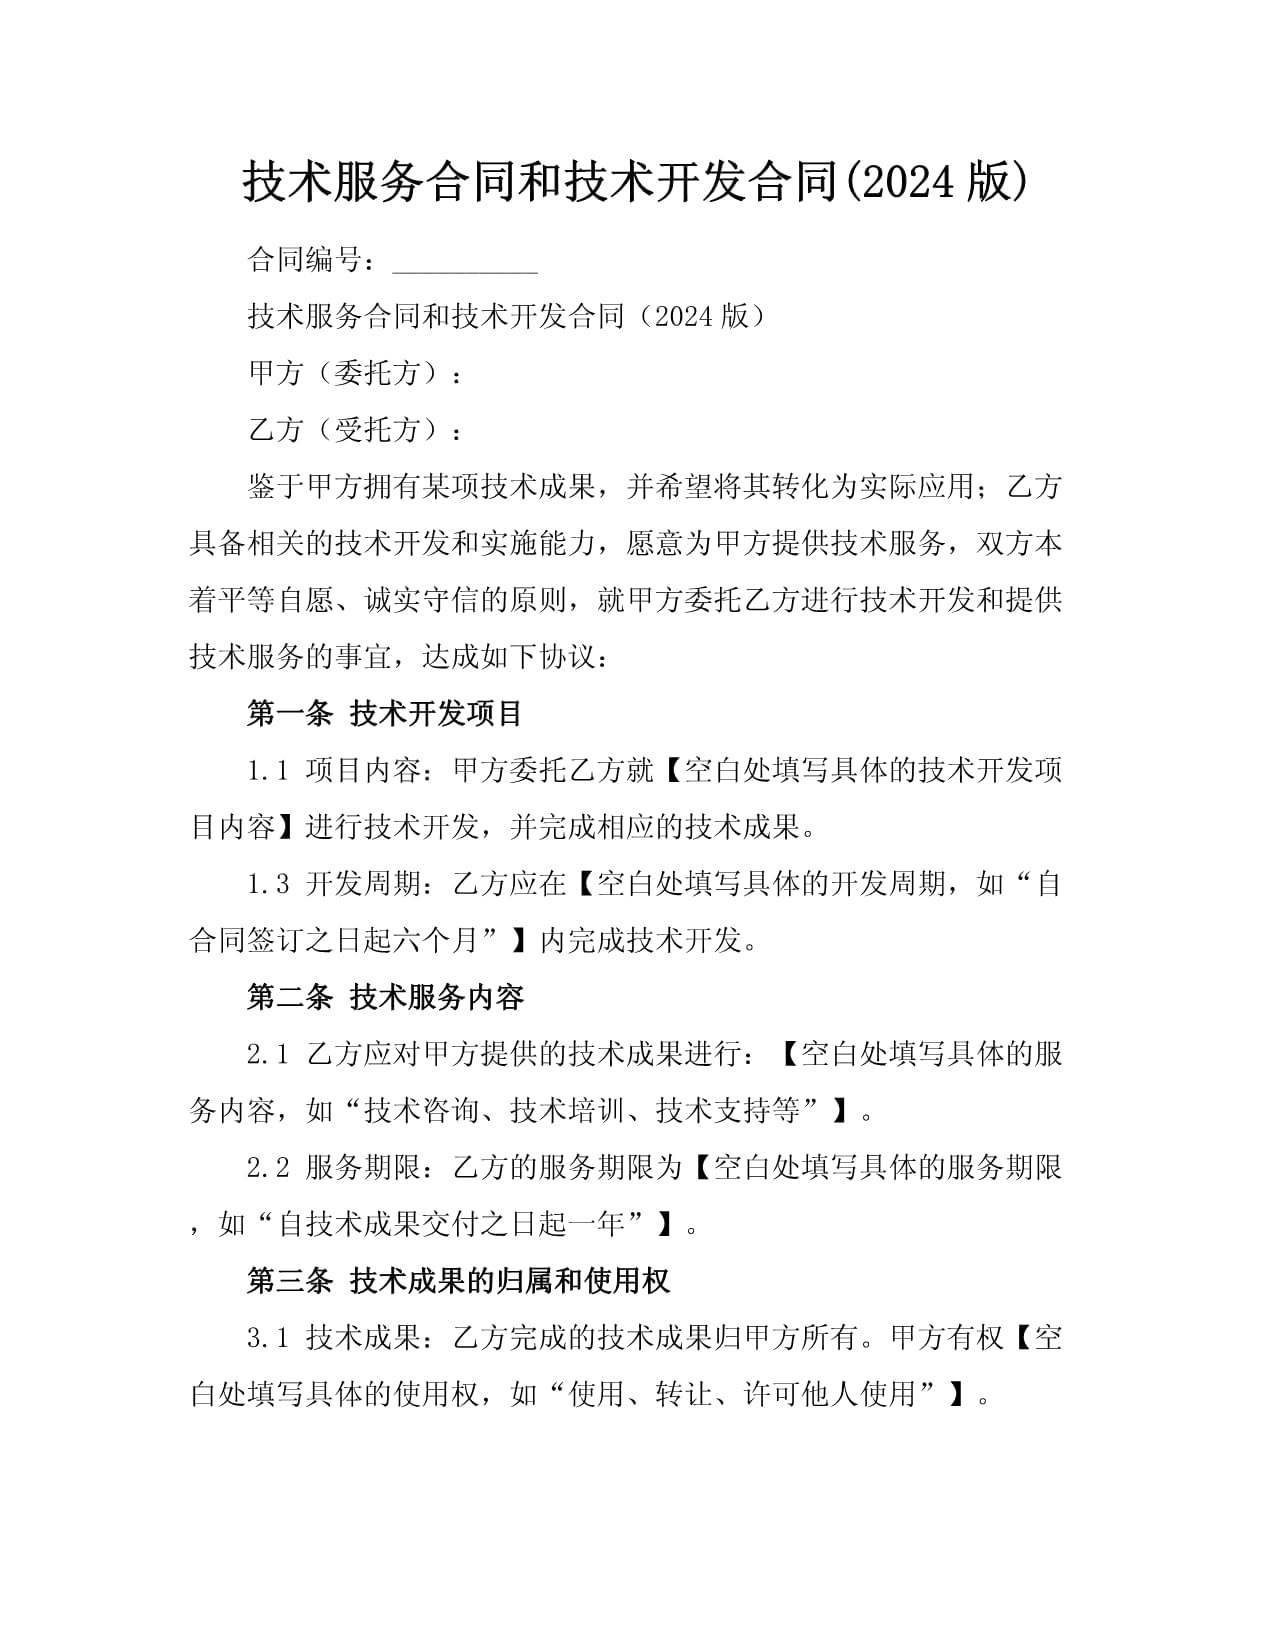
随着科技创新和产业升级的加速,技术服务与技术开发活动日益频繁。为鼓励技术成果转化,国家出台了一系列税收优惠政策,其中技术服务合同和技术开发合同的免税政策备受关注。许多企业在适用政策时,对“技术服务”与“技术开发”的界定、免税条件及操作要点存在困惑。本文旨在系统梳理相关免税政策,辨析技术服务与技术开发的区别,为企业合规享受税收优惠提供参考。
二、政策依据
技术服务合同免税政策主要依据以下文件:
- 《财政部 国家税务总局关于全面推开营业税改征增值税试点的通知》(财税〔2016〕36号)附件3《营业税改征增值税试点过渡政策的规定》第一条第(二十六)项:纳税人提供技术转让、技术开发和与之相关的技术咨询、技术服务免征增值税。
- 《技术合同认定登记管理办法》(国科发政字〔2000〕063号):技术合同需经认定登记,方可享受相关税收优惠。
- 《国家税务总局关于进一步明确营改增有关征管问题的公告》(国家税务总局公告2017年第11号)等后续文件,对技术合同的认定和管理进行了细化。
根据上述规定,技术转让、技术开发以及与之相关的技术咨询、技术服务免征增值税。需要注意,单纯的“技术服务”若不属于“与技术开发、技术转让相关”的范畴,则不能直接免税,除非其属于技术开发合同的一部分。
三、技术服务与技术开发的区别
准确区分技术服务与技术开发是享受免税政策的前提。
| 对比维度 | 技术服务 | 技术开发 |
|---------|---------|---------|
| 定义 | 一方以技术知识为另一方解决特定技术问题所订立的合同 | 当事人之间就新技术、新产品、新工艺、新材料、新品种及其系统的研究开发所订立的合同 |
| 核心特征 | 运用现有技术提供专业性服务 | 涉及新技术、新知识的研究与创造性活动 |
| 成果形式 | 通常为技术问题的解决方案、技术指导、技术培训等 | 通常为新技术成果、新产品原型、新工艺方案等 |
| 免税适用 | 需与揭示开发或技术转让相关,方可随主合同免税;单独的技术服务一般不能免税 | 技术开发合同经认定登记后,其技术开发收入免征增值税 |
简言之,技术开发强调“创新性”,而技术服务强调“应用性”。在税收优惠上,技术开发合同本身即可申请免税,而技术服务合同需依附于技术开发或技术转让合同,作为其相关服务才能享受免税。
四、免税政策适用条件与操作流程
(一)适用条件
- 合同类型合规:须为技术开发合同、技术转让合同,或与之相关的技术咨询、技术服务合同。
- 认定登记:技术合同须经所在地科技行政主管部门认定登记,取得技术合同登记证明。
- 单独核算:免税收入应单独核算,未单独核算的不得免税。
- 发票开具:免征增值税的技术服务收入,不得开具增值税专用发票,只能开具普通发票。
(二)操作流程
- 合同签订:明确合同性质为技术开发或技术服务(相关),约定技术内容、成果归属等。
- 认定登记:在合同有效期内,向科技行政部门或其委托的登记机构申请技术合同认定登记。
- 税务备案:部分地区的税务机关要求办理免税备案手续,按要求提交资料。
- 申报免税:在增值税纳税申报时,将符合条件的免税收入填入相应栏次,并留存备查资料。
五、风险提示与实务建议
- 避免合同性质混淆:企业在签订合同时应准确界定合同类型,避免将普通技术服务包装为技术开发以骗取免税,否则可能面临税务稽查风险。
- 注重关联性证明:对于随技术开发、技术转让一并提供的技术咨询、技术服务,应保留协议或条款,证明其相关性。
- 留存备查资料:包括技术合同文本、认定登记证明、发票、收款凭证等,以备税务机关核查。
- 关注政策动态:税收优惠政策可能调整,企业应及时关注财政部、国家税务总局及地方税务机关的最新规定。
- 强化内部管理:建议企业建立技术合同管理制度,明确财务、技术、法务部门的职责,确保合同认定、发票开具、纳税申报等环节合规。
六、
技术服务合同免税政策是国家支持科技创新的一项重要举措。企业只有准确理解政策边界,严格区分技术服务与技术开发,规范合同管理和认定登记流程,才能合法合规地享受税收优惠,降低运营成本,从而更好地投入技术研发与创新。在实务操作中,建议企业结合自身业务特点,必要时咨询专业税务顾问,确保政策红利精准落地。
如若转载,请注明出处:http://www.ttzqh.com/product/58.html
更新时间:2026-11-21 19:24:19